ষাট পেরোলেই কি পকেট ফাঁকা? প্রবীণ বয়সে কোন স্বাস্থ্যবিমা বাঁচাবে আপনার কষ্টার্জিত সঞ্চয়?
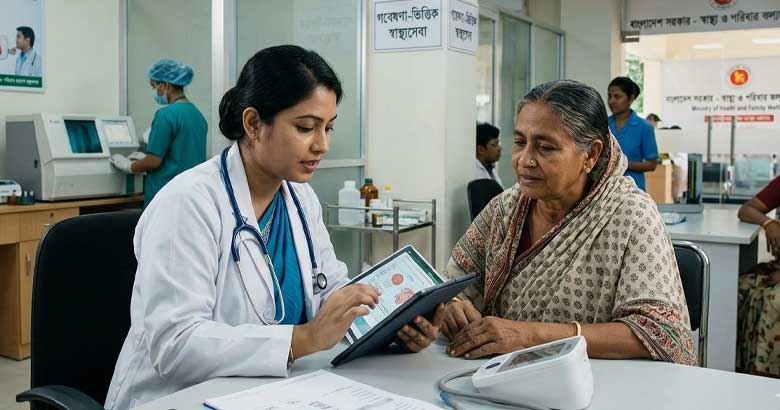
বয়স বাড়ার সঙ্গে সঙ্গে একদিকে যেমন চিকিৎসার প্রয়োজনীয়তা ও হাসপাতালের খরচ বৃদ্ধি পায়, তেমনই দীর্ঘস্থায়ী রোগের চিকিৎসায় অবসরকালীন সঞ্চয়ের উপর ব্যাপক চাপ পড়ে। ফলে ৬০ বছর বয়স পেরিয়ে গেলে সঠিক স্বাস্থ্যবিমা বেছে নেওয়া অত্যন্ত গুরুত্বপূর্ণ হয়ে ওঠে। প্রবীণ নাগরিকদের জন্য বর্তমানে সরকারি ও বেসরকারি—উভয় ধরনেরই একাধিক বিকল্প উপলব্ধ রয়েছে। তবে কোন পলিসিটি বেশি উপযোগী হবে, তা সম্পূর্ণ নির্ভর করে সংশ্লিষ্ট ব্যক্তির বয়স, যোগ্যতা এবং চিকিৎসার প্রকৃত প্রয়োজনের উপর।
সরকারি স্বাস্থ্যবিমার অন্যতম প্রধান সুবিধা হলো, যোগ্য উপভোক্তাদের নিয়মিত প্রিমিয়াম দেওয়ার ঝামেলা পোহাতে হয় না। উদাহরণস্বরূপ, ‘আয়ুষ্মান ভারত প্রধানমন্ত্রী জন আরোগ্য যোজনা’ (AB-PMJAY)-এর আওতায় যোগ্য পরিবারগুলি হাসপাতালে চিকিৎসার জন্য দুর্দান্ত আর্থিক সহায়তা পেয়ে থাকে। অন্যদিকে, ‘আয়ুষ্মান বয় বন্দনা’ প্রকল্পে ৭০ বছর বা তার বেশি বয়সের প্রতিটি ভারতীয় নাগরিকের জন্য প্রতি বছর সর্বোচ্চ ৫ লক্ষ টাকা পর্যন্ত স্বাস্থ্য কভারেজের দুর্দান্ত সুযোগ রয়েছে। এই বিশেষ প্রকল্পের ক্ষেত্রে কোনো আয়ের সীমা ধার্য করা হয়নি। তবে ৬০ থেকে ৬৯ বছর বয়সিদের ক্ষেত্রে PM-JAY-এর নির্দিষ্ট কিছু যোগ্যতার শর্ত মানতে হয়। এই প্রকল্পগুলির আওতাভুক্ত হাসপাতালগুলিতে রোগীরা ক্যাশলেস চিকিৎসার সুবিধাও উপভোগ করতে পারেন।
পাশাপাশি, পশ্চিমবঙ্গের স্থায়ী বাসিন্দাদের জন্য রাজ্য সরকারের উদ্যোগে রয়েছে ‘মুখ্যমন্ত্রী স্বাস্থ্য বীমা যোজনা’। যে সমস্ত পরিবার অতীতে ‘স্বাস্থ্য সাথী’ প্রকল্পের সুবিধা পেতেন কিন্তু বর্তমানে আয়ুষ্মান ভারতের আওতাভুক্ত নন, তাঁদের জন্য এই বিশেষ পলিসি চালু করা হয়েছে।
এর বিপরীতে, বেসরকারি পলিসিগুলিতে বিমার অঙ্ক, হাসপাতালের বিশাল নেটওয়ার্ক এবং অতিরিক্ত সুযোগ-সুবিধা বেছে নেওয়ার পূর্ণ স্বাধীনতা থাকে। কিছু বিশেষ পলিসিতে আগে থেকেই শরীরে বাসা বাঁধা বিভিন্ন রোগের চিকিৎসাও অন্তর্ভুক্ত করা হয়। তবে পলিসি কেনার আগে ওয়েটিং পিরিয়ড, কোন কোন বিষয় বিমার আওতাভুক্ত নয় এবং বাধ্যতামূলক মেডিক্যাল পরীক্ষার শর্তগুলি পুঙ্খানুপুঙ্খভাবে খতিয়ে দেখা একান্ত জরুরি। কারণ বয়স বাড়ার সঙ্গে সঙ্গে সাধারণত প্রিমিয়ামের পরিমাণ বৃদ্ধি পায়। একই সঙ্গে কো-পেমেন্ট, রুম রেন্টের ঊর্ধ্বসীমা এবং নির্দিষ্ট কিছু রোগের চিকিৎসায় খরচের সর্বোচ্চ সীমাও নির্ধারিত থাকতে পারে।
বিশেষজ্ঞদের মতে, ৭০ বছরের বেশি বয়সিদের জন্য তাদের যোগ্যতা অনুযায়ী সরকারি প্রকল্পগুলি অত্যন্ত সাশ্রয়ী বিকল্প হতে পারে। তবে যদি কেউ আরও বেশি কভারেজ বা সুপরিসর হাসপাতাল নেটওয়ার্ক পেতে চান, তবে তাঁরা বেসরকারি পলিসির কথাও বিবেচনা করতে পারেন। এমনকি নির্দিষ্ট নিয়ম মেনে দুটি ভিন্ন ধরনের কভারেজ একসঙ্গেও চালু রাখা সম্ভব। তাই যেকোনো চূড়ান্ত সিদ্ধান্তে পৌঁছানোর আগে প্রিমিয়াম, ওয়েটিং পিরিয়ড, কো-পেমেন্ট এবং আপনার পছন্দের হাসপাতালটি বিমার নেটওয়ার্কের অন্তর্ভুক্ত কি না, তা ভালোভাবে যাচাই করে নেওয়া বুদ্ধিমানের কাজ হবে।

- Riya Chakrabarty
- ‘আমেরিকানরা যুদ্ধের বিরুদ্ধে রায় দিয়েছে!’ মধ্যবর্তী নির্বাচনে ট্রাম্পের ভরাডুবি নিয়ে বিস্ফোরক তেহরান November 4, 2026
- ‘বিগ বস’-এর চালে পুরো উল্টে গেল খেলা! সিক্রেট রুম থেকে ফিরেই কার মুখোশ খুললেন নন্দিনী দত্ত? November 4, 2026
- ষাট পেরোলেই কি পকেট ফাঁকা? প্রবীণ বয়সে কোন স্বাস্থ্যবিমা বাঁচাবে আপনার কষ্টার্জিত সঞ্চয়? November 4, 2026
- আর্থিক লাভ থেকে শুরু করে পারিবারিক সুখ—বৃহস্পতিবার কার ভাগ্যে কী রয়েছে? জানুন বিশদভাবে November 4, 2026
- মদ পাচার রুখতে গিয়ে মর্মান্তিক পরিণতি! ট্রাক চালককে ধরে নিয়ে আসার সময় ধুন্ধুমার, গুলিবিদ্ধ দুই মূল অভিযুক্ত November 4, 2026