কিস্তিতে আইফোন কিনলেই কি পকেট ফাঁকা? সহজে ফোন পাওয়ার অফারের আড়ালে লুকিয়ে কোন মারাত্মক আর্থিক ফাঁদ?
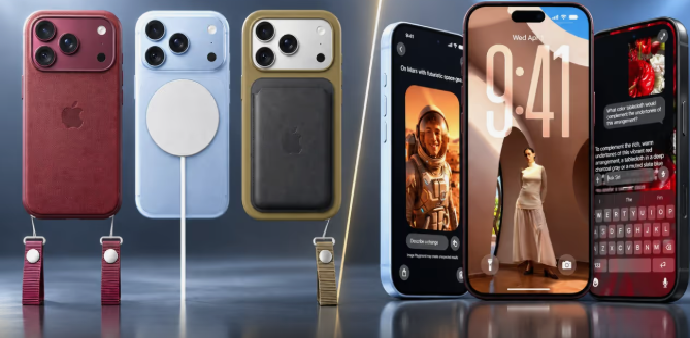
একনজরে দেখলে মনে হতে পারে, ‘নো-কস্ট ইএমআই’-এর সুবাদে অ্যাপল আইফোন ১৮ প্রো কেনা জলের মতো সহজ। কিন্তু এই লোভনীয় বিজ্ঞাপনের অন্তরালে লুকিয়ে রয়েছে বাড়তি খরচ ও ঋণের অদৃশ্য জাল। ইউনিকর্ন স্টোর থেকে শুরু করে বিভিন্ন প্ল্যাটফর্মে আইফোন ১৮ প্রো-এর ২৫৬ জিবি মডেলের দাম ১,৬৪,৯০০ টাকা হলেও ৭,০০০ টাকা ছাড়ের পর তা ১,৫৭,৯০০ টাকায় মিলছে। কিছু নির্দিষ্ট ব্যাঙ্কের কার্ডের মাধ্যমে ইএমআই সুবিধা নিয়ে এই ফোন কেনার সুযোগ থাকলেও, এর আসল হিসাবটা একটু জটিল। ৫১২ জিবি মডেলের ক্ষেত্রে মাসিক কিস্তি বেড়ে দাঁড়ায় ৩০,৪৮২ টাকায় এবং ১ টিবি মডেলের ক্ষেত্রে তা হয় ৩৮,৮১৫ টাকা। এমনকি ২ টিবি মডেলের কার্যকর মূল্য ৩,০৭,৯০০ টাকা হলে মাসিক কিস্তি গিয়ে ঠেকে ৫১৩১৫ টাকায়। এতে মূল দাম বা কেনার খরচ কমে না, বরং কিস্তির ঘূর্ণিপাকে জড়িয়ে পড়ার ঝুঁকি বাড়ে।
সবচেয়ে বড় ফাঁদ হলো এককালীন মূল্য পরিশোধের অফার হাতছাড়া হওয়া। অনেক সময় ক্যাশ বা ফুল পেমেন্টে বড় ছাড় পাওয়া গেলেও ইএমআই বেছে নিলে সেই সুযোগ বন্ধ হয়ে যায়। এর ওপর রয়েছে প্রসেসিং ফি এবং সুদের ওপর ১৮ শতাংশ জিএসটি-র কোপ, যা মাসিক কিস্তির অঙ্কের বাইরে বাড়তি বোঝা তৈরি করে। তা ছাড়া, এক্সচেঞ্জ অফার বা ট্রেড-ইন ভ্যালুর মাধ্যমে কিস্তি কমানোর বিজ্ঞাপনেও লুকিয়ে থাকে শর্তের মারপ্যাচ। অনেক ক্ষেত্রে ৪০,০০০ টাকার ট্রেড-ইন ভ্যালু কিংবা ৩৩% ডাউন পেমেন্ট দেওয়ার পরই কম কিস্তির অঙ্কটি প্রযোজ্য হয়।
একাধিক গ্যাজেট বা গৃহস্থালির পণ্যের জন্য একসঙ্গে একাধিক ইএমআই চালু থাকলে তা পরিবারের মাসিক বাজেটে প্রবল চাপ সৃষ্টি করে। এর ফলে ক্রেডিট কার্ডের উপলব্ধ লিমিট বা সীমা অনেকটাই কমে যায়, যা জরুরি প্রয়োজনের সময় চরম বিপদে ফেলতে পারে। এমনকি ক্রেডিট কার্ডের পুরো বকেয়া সময়মতো পরিশোধ করতে ব্যর্থ হলে সাধারণ ক্রেডিট কার্ডের আকাশছোঁয়া সুদের হার প্রযোজ্য হয়, যা সহজ কেনাকাটাকে আইনি ও আর্থিক জটিলতায় ফেলতে পারে। তাই স্রেফ কম কিস্তির অঙ্ক দেখে প্রলুব্ধ না হয়ে, সব লুকানো চার্জ ও মোট খরচের হিসাব খতিয়ে দেখেই চূড়ান্ত সিদ্ধান্ত নেওয়া উচিত।

- Riya Chakrabarty
- স্বামীর গাড়িতে অন্য মহিলা! হাতেনাতে ধরতেই চলন্ত গাড়ির বনেটে উঠে পড়লেন স্ত্রী, তারপর যা হল... October 4, 2026
- পাঁচ বছর পর বিস্ফোরক তথ্য ফাঁস! ২০২১ সালে কি সত্যিই ভাঙেনি মমতার পা? শান্তনু সেনের পোস্ট ঘিরে চরম শোরগোল October 4, 2026
- সাগরদিঘির বিধায়ক বাইরন বিশ্বাসের বাড়িতে ভয়াবহ অগ্নিকাণ্ড! পুড়িয়ে মারার না কি নেপথ্যে অন্য রহস্য? October 4, 2026
- ঝড়ের কবলে পড়ে আকাশেই নিখোঁজ কানাডার এয়ার অ্যাম্বুলেন্স! চাঞ্চল্যকর অডিও প্রকাশ্যে আসতেই চাঞ্চল্য October 4, 2026
- পুজোয় আসছে 'বহুরূপী দ্য গোল্ডেন ডাকু', ট্রেলারেই ইউটিউবে ঝড় তুলল শিবপ্রসাদ-নন্দিতার ছবি! October 4, 2026