সোনা কেনার আগে এই মারাত্মক ভুলটা করছেন না তো? ৮০ গ্রাম সোনায় বাঁচবে হাজার হাজার টাকা!
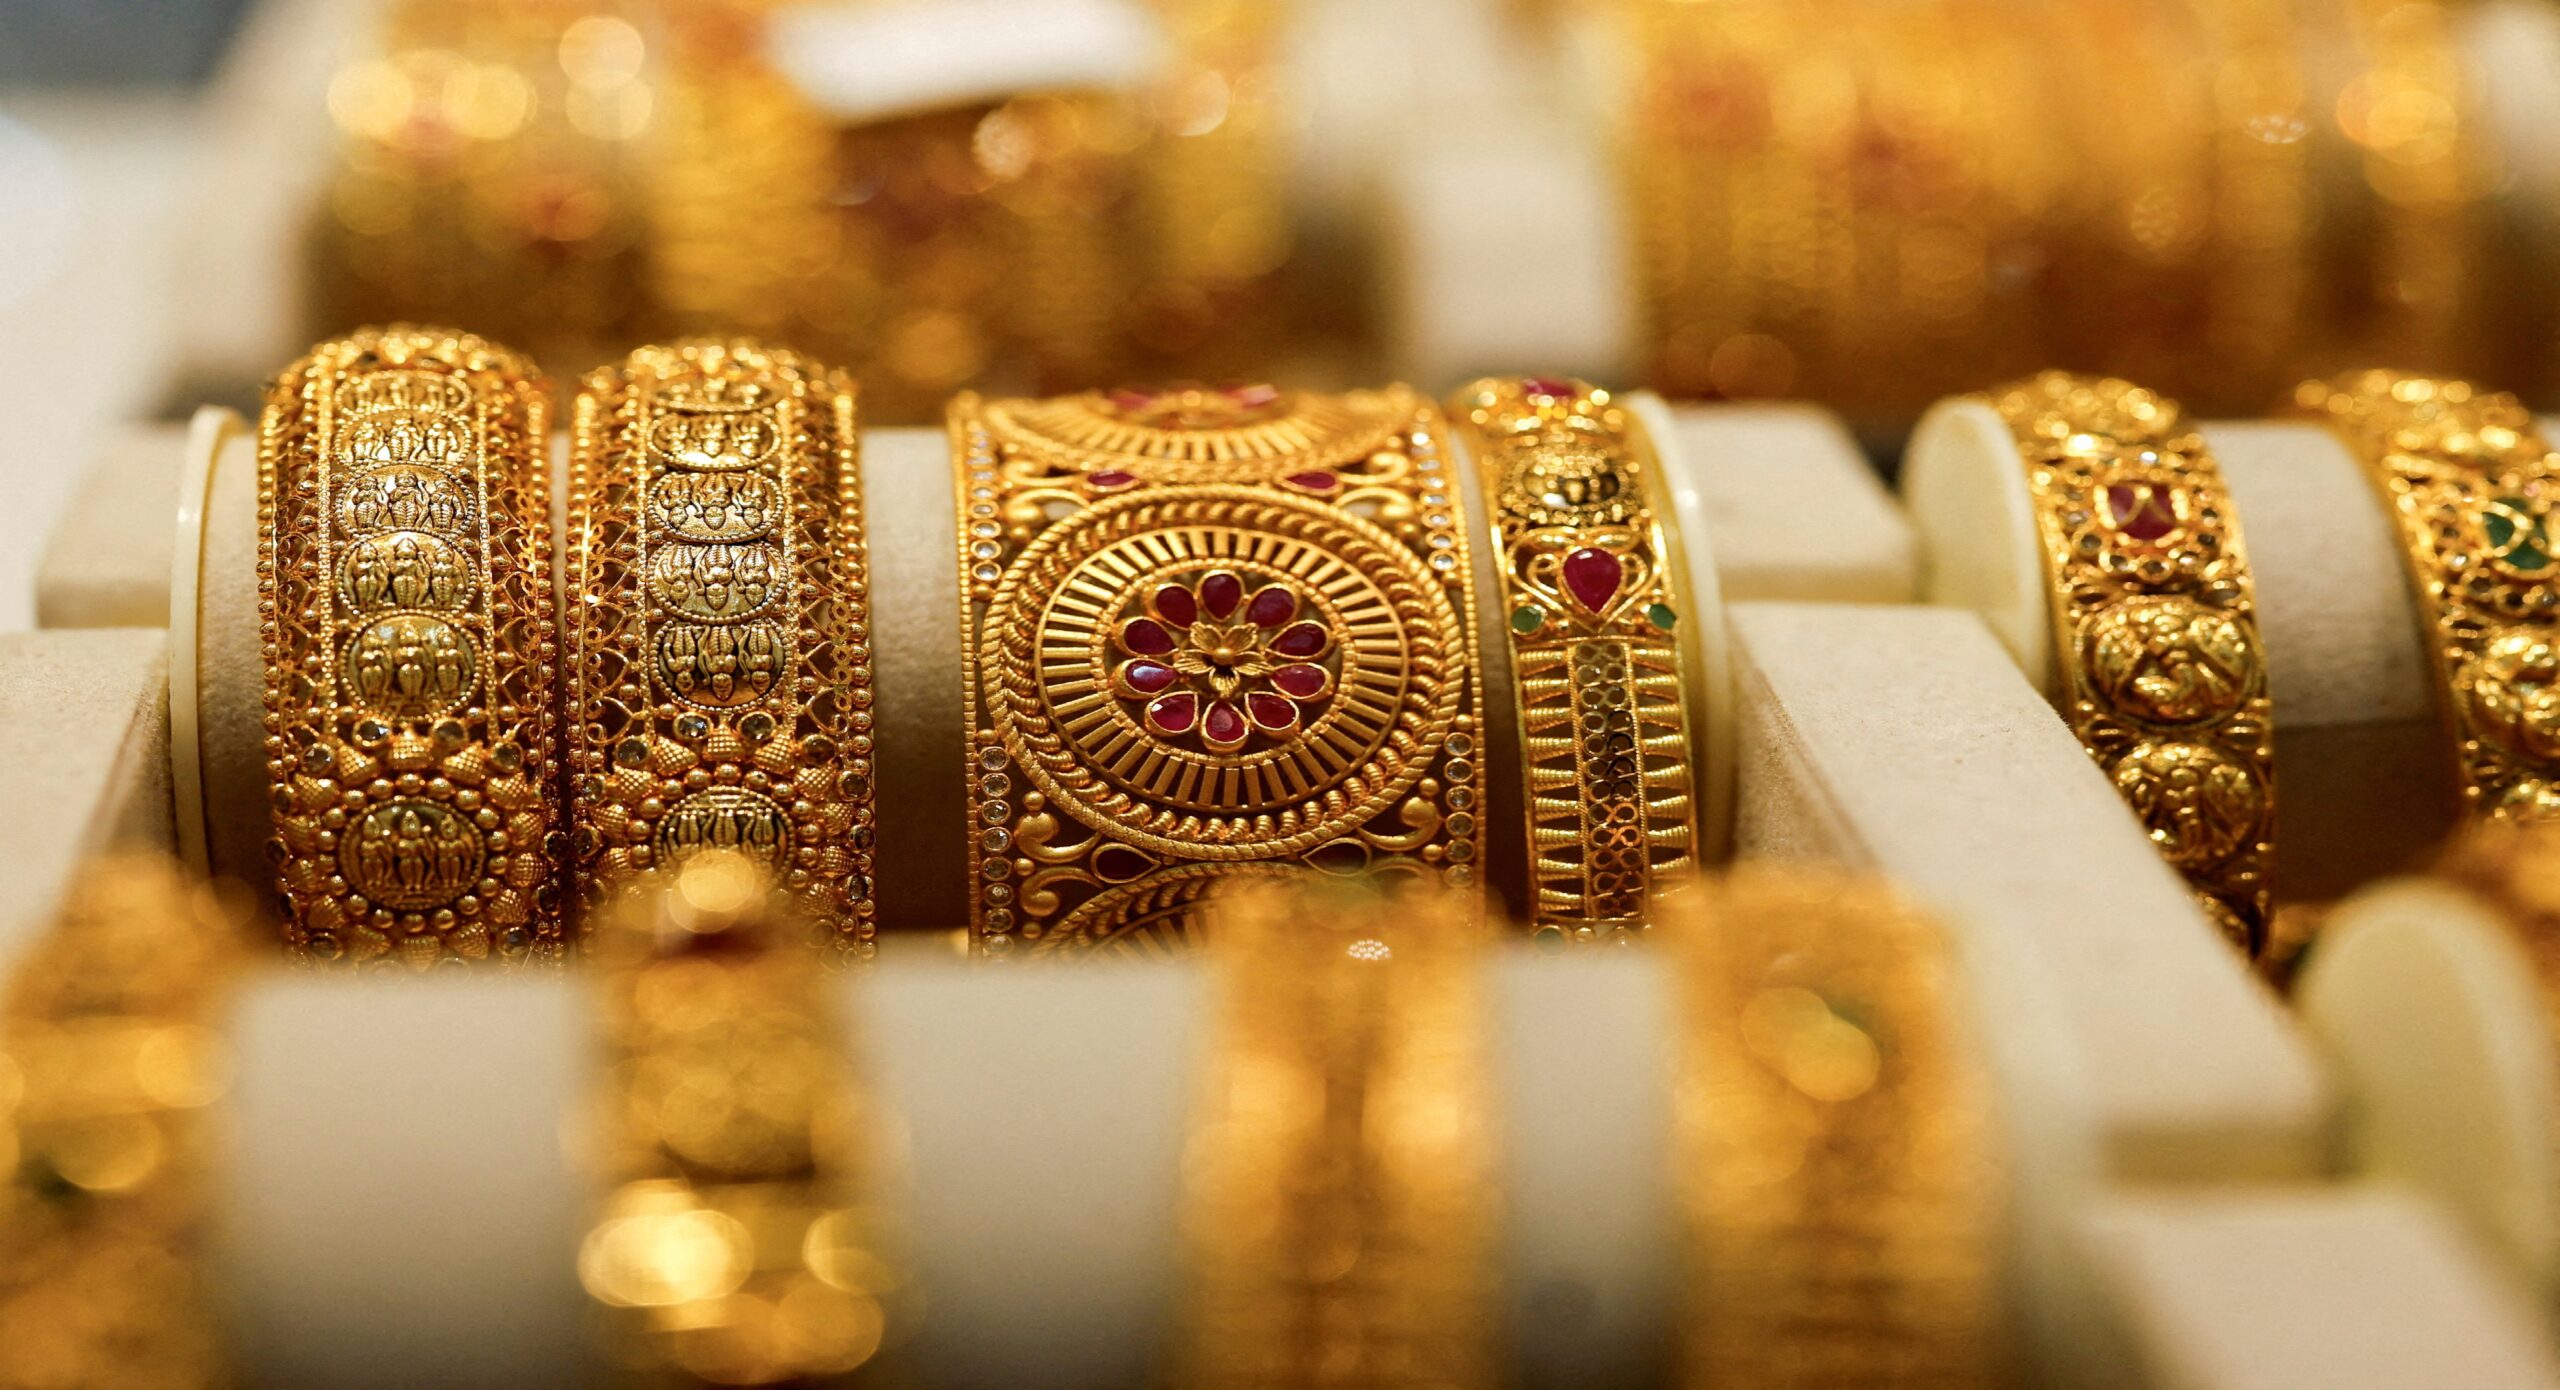
ভারতীয় পরিবারে সোনা কেবল একটি অলংকার নয়, এটি ভবিষ্যতের সবচেয়ে বড় আর্থিক ভরসা। বিশেষ করে পরিবারে কন্যাসন্তান থাকলে, তার ভবিষ্যতের কথা ভেবে সোনা জমানোর স্বপ্ন দেখেন প্রায় সব বাবা-মা। অনেকেরই ধারণা, সোনার দাম তো দীর্ঘ মেয়াদে বাড়েই, তাই যেভাবে বা যেখান থেকেই সোনা কেনা হোক না কেন, লাভ নিশ্চিত। তবে আর্থিক বিশ্লেষকদের মতে, এই ধারণা সম্পূর্ণ সঠিক নয়।
আপনি ঠিক কোন পদ্ধতিতে সোনা কিনছেন, তার ওপর নির্ভর করে জিএসটি, মেকিং চার্জ বা মজুরি এবং খাদের পরিমাণের কারণে আপনার হাজার হাজার টাকা বাঁচতে পারে অথবা সরাসরি লোকসান হতে পারে। ধরা যাক, আগামী পাঁচ বছর পর মেয়ের বিয়ের জন্য আপনি প্রায় ৮০ গ্রাম বা ৮ ভরি ওজনের ২২ ক্যারেট সোনা কেনার পরিকল্পনা করছেন। এই লক্ষ্য পূরণে কোন মাধ্যম বা পদ্ধতিটি সবচেয়ে লাভজনক হবে, তা খতিয়ে দেখা জরুরি।
সোনা কেনার বাজারে মূলত বিভিন্ন মাধ্যম রয়েছে—যেমন প্রথাগত সোনার গয়না কেনা, জুয়েলারি গোল্ড সেভিং স্কিম, গোল্ড ইটিএফ (ETF) বা সার্বভৌম গোল্ড বন্ড (SGB)। সাধারণ গয়না কেনার ক্ষেত্রে মেকিং চার্জ এবং মেকিংয়ের ওপর জিএসটি বাবদ মোটা অঙ্কের অর্থ বাড়তি খরচ হয়, যা রিসেল বা বিক্রির সময় বাদ চলে যায়। অন্যদিকে, ডিজিটাল বা পেপার গোল্ড যেমন গোল্ড ইটিএফ-এ বিনিয়োগ করলে অতিরিক্ত কোনো মেকিং চার্জ বা খাদের ঝামেলা থাকে না। ফলে বিনিয়োগের প্রকৃত মূল্য শতভাগ সুরক্ষিত থাকে।
বিশেষজ্ঞদের পরামর্শ, বিয়ের মতো দীর্ঘমেয়াদী লক্ষ্যের জন্য গয়না আকারে সোনা না জমিয়ে বরং এসআইপি (SIP) বা গোল্ড ইটিএফ-এর মাধ্যমে টাকা জমানো অনেক বেশি বুদ্ধিমানের কাজ। এতে একদিকে যেমন মেকিং চার্জের বাড়তি খরচ বাঁচে, তেমনই প্রয়োজনের সময় সহজেই তা ক্যাশ বা নগদায়ন করা সম্ভব হয়। তাই সোনার বাজারে অর্থ বিনিয়োগের আগে অন্ধভাবে না এগিয়ে, হিসাব-নিকাশ বুঝে সঠিক সিদ্ধান্ত নেওয়া একান্ত প্রয়োজন।

- Pratik Saha
- হস্টেলের পড়ুয়াদের জন্য বিরাট ঘোষণা মুখ্যমন্ত্রীর! হারমোনিয়াম-সহ মিলবে দামি বাদ্যযন্ত্র November 18, 2026
- সোনা কেনার আগে এই মারাত্মক ভুলটা করছেন না তো? ৮০ গ্রাম সোনায় বাঁচবে হাজার হাজার টাকা! November 18, 2026
- AI-এর হাত ধরে ভয়ঙ্কর বিপদের পূর্বাভাস! ২০২৭-েই কি দুনিয়া দখল করবে স্বয়ংক্রিয় সাইবার হামলা? চাঞ্চল্যকর তথ্য দিল গুগল November 18, 2026
- আত্মীয়কে ট্রেনেই ছাড়তে গিয়ে ফেঁসে গেলেন ১২ জন! বন্দে ভারতের অটোমেটিক দরজায় বন্দি হয়ে সোজা ১৪০ কিমি সফর, পকেটও ফাঁকা November 18, 2026
- নাগরিকত্ব পাওয়ার আগেই ভোটার তালিকায় নাম! সোনিয়া গান্ধীর বিরুদ্ধে বিস্ফোরক মামলায় দিল্লি পুলিশের রিপোর্ট তলব আদালতের November 18, 2026